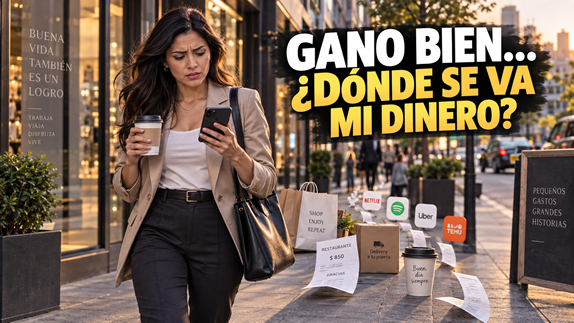
¿Por qué no me alcanza el dinero si gano bien?
Si te preguntas “por qué no me alcanza el dinero si gano bien”, el problema casi nunca está en tu salario, sino en no haber definido cuánto es realmente suficiente. Sin un límite claro, cada aumento termina pagando nuevas deudas, compras impulsivas o comparaciones que inflan tu estilo de vida y te dejan sin ahorro.
Imagina a Carla, diseñadora freelance que pasó de ganar 50 000 a 80 000 pesos al año. Compró un departamento más grande, renovó la sala y se suscribió a un gimnasio premium. Al mes siguiente, apenas le quedaban 1 000 pesos para ahorros. Más ingreso, más gasto y cero tranquilidad.
La clave está en definir tu “punto de tranquilidad” financiero: el momento en que dejas de correr tras el dinero y empiezas a usarlo con propósito. Así evitas la inflación de estilo de vida y recuperas el control. Aquí tienes un camino práctico:
1. Detecta tus sensaciones de completitud
Anota las emociones que buscas cuando tu dinero “basta”. Usa una app de notas (Notion, Evernote) o un Bullet Journal: apunta frases como “no revisé mi cuenta antes de salir” o “dije no a un gasto innecesario”. Si prefieres lo visual, crea tarjetas en Trello o Miro con momentos como “mañanas sin estrés” o “viajar sin mirar la tarjeta”.
2. Transforma esas emociones en necesidades concretas
Convierte la calma deseada en datos: ¿necesitas un fondo de emergencia de tres meses de gastos? ¿dos semanas libres al año sin preocuparte de ingresos? ¿un colchón de 5 000 pesos en tu cuenta? Registra cada necesidad en una hoja de cálculo o en Notion con columnas como “Necesidad”, “Coste mensual” y “Coste anual”. Así verás claramente cuánto debes apartar.
3. Asigna números y construye tu presupuesto
Suma todos esos montos y tendrás tu cifra de “suficiente”. Divide tu presupuesto en categorías: renta, servicios, comida, ahorro, ocio y educación. Si tu renta es 12 000, comida 4 000, ahorro 5 000 y ocio 3 000, tu “suficiente” sería 24 000 pesos al mes. Guarda ese tope en la primera pestaña de tu planilla o en una nota fija de Notion: cualquier ingreso extra irá a un fondo especial, no a aumentar tus gastos corrientes.
4. Protege tu “suficiente” como un activo
- Abre una subcuenta de ahorros automática: transfiere cada mes un porcentaje de tu salario a un “colchón de seguridad”.
- Utiliza etiquetas en tu app de finanzas para diferenciar gastos que aportan valor de los impulsivos.
- Aplica la regla de los 3 días: antes de una compra extra, espera 72 horas y reflexiona si aún la quieres.
5. Integra hábitos y elimina la dispersión digital
Sin disciplina, el número se queda en letra muerta. Simplifica tus herramientas: en lugar de usar cinco apps para registrar gastos, elige un espacio único, ya sea un documento en la nube, un tablero de Trello o una sola app de finanzas. Así evitas el “ruido” de cambiar de plataforma.
- Revisión semanal: bloquea 15 minutos cada viernes en tu calendario para chequear tu panel de gastos.
- Alertas automáticas: usa IFTTT o Zapier para que cada gasto de tu banco se añada a tu hoja de cálculo.
- Dashboard único: reúne saldo bancario, cuánto falta para tu tope y metas de ahorro en Notion o en un tablero de Trello.
6. Evita la trampa de las metas móviles
Cuando alcances tu cifra de tranquilidad, aparecerá la tentación de subir el objetivo: “Si llegué a 24 000, ¿por qué no intento 30 000?” Ganar más no siempre es el punto; pregúntate si lo necesitas. Cada peso extra implica más horas y presión.
Pequeñas rutinas que devuelven claridad y ahorran pesos
1. Cierre diario de 5 minutos
Al final del día, agrupa tickets y facturas en una nota o carpeta. Solo fecha y monto. Estos 5 minutos evitan los “gastos mágicos” a fin de mes.
2. Tres colores en tu tarjeta
Asigna mentalmente o con stickers:
- A – Necesidades (comida, renta)
- B – Sociales (salidas, café)
- C – Caprichos (compras online)
Al final de la semana, revisa cuántas “C” acumulaste para frenar impulsos.
3. Regla de las 48 horas
Antes de comprar o suscribirte a algo nuevo, espera dos días. Anótalo en una lista rápida y decide después si lo mantienes.
4. Sobres virtuales
Si manejas efectivo, usa sobres para supermercado, ocio e imprevistos. En tu app, crea subcuentas o etiquetas con el mismo nombre. Cuando un “sobre” se vacíe, no gastes más en ese rubro.
5. Mini recordatorio semanal
Pon un bloque de 10 minutos cada viernes a las 6 p.m. para revisar balance, suscripciones y categorizar gastos sueltos.
6. Foto + nota rápida
La próxima vez que pagues un café, fotografía el ticket y añade un emoji o palabra clave (“😌desconexión” o “🤯estrés”). Así identificarás patrones de gasto emocional.
7. Automatiza tu “fondo de paz”
Programa una transferencia automática del 5–10 % de tu sueldo a una cuenta aparte. Ni lo toques, ni lo revises: ese colchón crecerá sin esfuerzo.
Ganar bien no significa que automáticamente te sobre dinero
Existe una diferencia importante entre tener buenos ingresos y crear margen financiero. Puedes ganar más que antes y, aun así, terminar cada mes prácticamente en cero si tus gastos crecen al mismo ritmo.
Los datos de la Reserva Federal de Estados Unidos ayudan a ponerlo en perspectiva. En su encuesta sobre el bienestar económico de los hogares correspondiente a 2024, entre los adultos con ingresos familiares de 100.000 dólares o más, el 66 % declaró haber gastado menos que sus ingresos durante el mes anterior. Sin embargo, el 22 % gastó aproximadamente lo mismo y el 12 % gastó más.
Estos datos corresponden a adultos de Estados Unidos y no representan necesariamente la realidad de otros países, pero ilustran algo importante: un ingreso elevado por sí solo no garantiza que exista una diferencia amplia entre lo que entra y lo que sale.
Por eso puede ser útil dejar de mirar solamente el salario y comenzar a observar una segunda cifra: cuánto dinero consigues conservar cada mes después de todos tus gastos.
El Consumer Financial Protection Bureau (CFPB) recomienda revisar varios meses de movimientos bancarios y tarjetas para construir una imagen realista del gasto. También aconseja tener en cuenta desembolsos menos frecuentes como seguros, regalos, vacaciones y otros gastos extraordinarios.
Esto importa porque puedes pensar que gastas 3 millones al mes observando únicamente tus gastos habituales, pero al incluir suscripciones anuales, compras ocasionales, viajes, regalos, reparaciones y otros desembolsos, tu promedio real podría ser considerablemente mayor.
La pregunta, entonces, no debería ser solamente “¿cuánto gano?”, sino también “¿sé exactamente a dónde se está yendo lo que gano?”.
Ejemplo práctico: cuando el sueldo aumenta y los gastos también
El siguiente es un ejemplo hipotético creado para explicar el concepto.
Imagina que Laura ganaba 4.000.000 de pesos al mes. Después de cambiar de empleo comienza a recibir 6.000.000 de pesos.
Sobre el papel debería tener 2.000.000 adicionales cada mes. Sin embargo, poco después del aumento cambia algunos hábitos: mejora su plan de celular, empieza a pedir más domicilios, contrata nuevas plataformas, sale más los fines de semana y compra un computador a cuotas.
Cuando finalmente revisa un mes completo encuentra algo parecido a esto:
- Ingreso: 6.000.000
- Vivienda y servicios: 2.000.000
- Alimentación: 900.000
- Transporte: 450.000
- Salidas y domicilios: 750.000
- Cuotas y suscripciones: 650.000
- Compras y gastos varios: 950.000
En total ha gastado aproximadamente 5.700.000 pesos. Aunque ahora gana 50 % más que antes, termina el mes con apenas 300.000 pesos de margen.
Laura podría concluir que necesita otro aumento. Pero primero decide hacer algo diferente: identificar exactamente dónde está terminando cada peso.
Después establece un límite para sus gastos habituales y decide que parte de cualquier aumento futuro se separará antes de ampliar su estilo de vida.
El cambio importante no fue ganar más. Fue comenzar a distinguir entre dinero que entra, dinero que sale y dinero que realmente conserva.
Conclusión
En lugar de perseguir ingresos sin fin, define tu “suficiente” y dale forma con datos, hábitos y herramientas simples. Al nombrar y respetar tu número, frenas la inflación de estilo de vida y ganas algo valioso: la libertad de elegir con intención. Empieza hoy: abre tu app de notas, escribe cuántos pesos al mes te darían esa calma que anhelas, tradúcelos en categorías de gasto y pon una alerta semanal en tu calendario. Así llegarás al mes con tranquilidad.
¿Y si todavía no sabes exactamente dónde se va tu dinero?
Puedes tener un presupuesto, ganar bien e incluso intentar ahorrar y seguir llegando a final de mes pensando: “sé que gasté, pero no tengo claro en qué se fue todo”.
Si ese es precisamente tu problema, el siguiente paso puede ser dejar de intentar controlar cada gasto de memoria y utilizar un sistema que te permita verlo con claridad.
¿Dónde se me va el dinero? es una guía enfocada en mujeres que quieren entender y organizar sus finanzas de una manera sencilla. Utiliza el Método 3C para ayudarte a identificar a dónde va cada peso, organizar tu dinero en tres cajas y establecer un ritual de aproximadamente 20 minutos a la semana.
Además de la guía paso a paso, incluye una plantilla de Excel con cálculos automáticos y materiales adicionales relacionados con hábitos, ahorro y la relación con el dinero.
Si después de leer este artículo tu principal pregunta sigue siendo “¿dónde se me está yendo el dinero?”, puedes conocer el método y decidir si encaja con lo que necesitas.
Este enlace es de afiliado. Si realizas una compra a través de él, podemos recibir una comisión sin costo adicional para ti.
Publicaciones relacionadas:
 Cómo AHORRAR DINERO si Ganas Poco
 Cómo HACER un PRESUPUESTO de Manera Sencilla y Controlar Mejor tu Dinero
 SABER donde estan mis amigos en Instagram con FRIENDS MAP
 COMO hacer una transmisión en vivo por YouTube por 24 horas seguidas
 Cómo DEJAR de GASTAR Más de lo que Ganas
 Cómo SABER si un VIDEO está HECHO con Inteligencia Artificial
 Qué es Dolby Vision 2 y por qué revolucionará tu imagen
 Por que NO puedo CONCENTRARME para ESTUDIAR
 ¿Como ganar dinero con temu en Colombia?
 Por que me DISTRAIGO con FACILIDAD
 Como enviar FOTOS en HD por Instagram
 Como ENVIAR ARCHIVOS de hasta 2 GB por WhatsApp