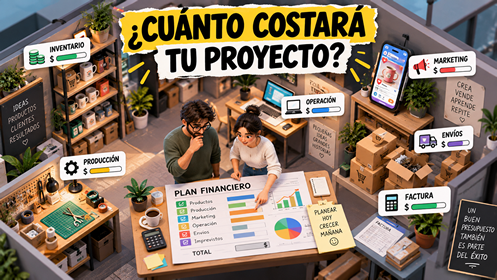
Cómo hacer un presupuesto para un proyecto de emprendimiento
Sin un presupuesto bien definido, tu proyecto puede desbordarse en pocos días: costes imprevistos, licencias vencidas, envíos urgentes… Suena familiar, ¿verdad? Aquí tienes un método práctico, paso a paso, para crear un presupuesto realista usando herramientas sencillas (Google Sheets, Notion, Airtable) y hábitos de seguimiento que funcionan en la vida real. Nada de listas genéricas ni reseñas interminables: hablaremos de compras de hardware, licencias anuales y de cómo controlar cada euro con un flujo claro.
1. Define el alcance con detalle antes de tocar la hoja de cálculo
Antes de abrir Google Sheets, decide bien qué vas a ofrecer y qué no. En tu nota rápida (Notion, Evernote o un simple .md), apunta:
- Objetivo principal (por ejemplo, “vender 100 camisetas en 3 meses”).
- Entrega final (producto físico, tutorial en vídeo, soporte 24/7…).
- Exclusiones claras (lo que NO harás para no inflar el presupuesto).
Cuando tengas ese alcance aprobado, estimarás costes reales sin sorpresas.
2. Adapta el formato a tus finanzas y reportes
No improvises: si tu contador o el departamento de finanzas tienen una plantilla estándar, clónala. Yo subo ese archivo a Drive y lo uso como base. En Google Sheets o Airtable, define mínimamente estas columnas:
- Descripción
- Categoría
- Proveedor
- Fecha
- Importe presupuestado
- Importe gastado
- % consumido
Añade una vista de resumen con gráficos (coste real vs. presupuestado) y controla permisos al compartir el enlace.
3. Distingue costos directos e indirectos
Separar lo que pagas una sola vez de lo recurrente te evita olvidos:
- Costos directos: desembolsos vinculados a tu alcance. Ej.: cámara para grabar tutoriales.
- Costos indirectos: suscripciones o renovaciones. Ej.: Adobe Creative Cloud, hosting.
Crea dos pestañas en tu plantilla: “Directos” e “Indirectos”. Así sabes cuánto inviertes al inicio y qué gastos tendrás cada año.
4. Asigna cada partida a tareas o entregables
Vincula cada gasto a tu gestor de proyectos (Asana, Trello o Google Calendar). Por ejemplo:
- Campaña en Facebook Ads → tarea “Diseño creativo” → 300 €.
- Edición de vídeos internos → tarea “Subtítulos” → 500 €.
Así, cuando tu equipo hable en la daily, verás al instante el % de presupuesto consumido y evitarás sorpresas.
5. Incluye un fondo de contingencia
Rara vez todo sale perfecto. Calcula un 10–15 % de contingencia sobre la suma de directos e indirectos y ponlo en una pestaña llamada “Contingencia”.
Lleva un registro de riesgos (en Trello o un documento compartido). Para cada imprevisto—retrasos en aduanas, cambios de tarifa—asocia una cantidad máxima. Así sabrás cuándo usar tu colchón y cuándo pedir recursos extra.
6. Mantén un punto único de captura
Saltamos entre WhatsApp, Slack y Trello y acabamos sin saber dónde anotamos un envío urgente. Cada app extra supone un coste de atención: abrir Excel, buscar la fila correcta, volver a otra herramienta… Para evitarlo, crea un punto único de captura:
- Puede ser la misma pestaña de Google Sheets o una nota rápida con formato fijo (fecha, proveedor, importe estimado y real).
- Cuando surge un gasto, detén la distracción y pega el dato. No hace falta cerrar otras apps.
- Al final del día, dedica cinco minutos a repasar esa sección: corrige duplicados, ajusta importes y mueve variaciones a “Contingencia” o “Indirectos”.
7. Programa revisiones periódicas y ajusta rápido
Convierte tu presupuesto en un documento vivo:
- Pon un recordatorio mensual en Google Calendar o Todoist.
- Reserva 15 minutos de reunión con tu socio o patrocinador.
- Si alguna partida se dispara, redirige recursos antes de usar la contingencia.
Yo envío cada mes un breve informe por Slack: “Presupuestado vs. gastado vs. disponible”. Un pequeño hábito que ahorra mil explicaciones y genera confianza.
8. Micro-mejoras prácticas
- Usa colores para cada categoría (marketing, suministros, imprevistos) y ubícate al instante.
- Crea un formulario rápido (Google Forms o Airtable) en el móvil: fecha, concepto, importe y categoría.
- Haz un “batch” de facturas cada viernes: filtra correos, descarga y sube todo de golpe.
- Tras cada reunión, anota en tu calendario “¿Algún gasto nuevo?” y registra en un minuto lo que haya surgido.
- Agrupa micropagos (“Miscelánea”) y revísalos al mes para decidir si subdividirlos.
- Activa formato condicional en Sheets: celda roja si el gasto real supera el estimado en 5 %.
- Añade al lado de cada coste una breve nota del “por qué” (ej.: “Leads Facebook – promoción marzo”).
Un paso adicional: controla también el flujo de caja
Hay una diferencia importante entre saber cuánto costará tu proyecto y saber cuándo necesitarás tener disponible ese dinero. Por eso, además del presupuesto, resulta útil preparar una previsión sencilla de flujo de caja.
La U.S. Small Business Administration (SBA) destaca la importancia de administrar correctamente las finanzas de un negocio. Una previsión del flujo de caja permite visualizar cómo se mueve el dinero a lo largo del tiempo y anticipar periodos en los que las salidas pueden superar temporalmente las entradas.
Imagina que tu proyecto tiene un presupuesto total suficiente, pero debes pagar inventario, publicidad y proveedores durante el primer mes mientras tus clientes te pagan semanas después. El proyecto puede estar correctamente presupuestado y, aun así, quedarse temporalmente sin efectivo.
Una forma sencilla de prevenirlo es añadir una pestaña llamada “Flujo de caja” a la misma hoja que ya utilizas para tu presupuesto. Puedes organizarla por semanas o meses y registrar:
- Saldo inicial: dinero disponible al comenzar el periodo.
- Entradas previstas: ventas, anticipos u otros ingresos.
- Salidas previstas: proveedores, publicidad, herramientas, impuestos y demás pagos.
- Saldo final estimado: dinero que debería quedar después de entradas y salidas.
Esto te permite detectar con anticipación los periodos en los que podrías necesitar más liquidez y tomar decisiones antes de que aparezca el problema.
En otras palabras: el presupuesto te ayuda a responder cuánto puede costar el proyecto; el flujo de caja te ayuda a saber si tendrás el dinero disponible cuando llegue el momento de pagarlo.
Ejemplo práctico: presupuesto para un pequeño emprendimiento
Veamos un ejemplo hipotético para entender cómo funcionaría todo lo anterior en una situación cotidiana.
Supongamos que quieres lanzar un pequeño emprendimiento de camisetas personalizadas y tu objetivo inicial es producir y vender 100 camisetas durante los próximos tres meses.
Primero: calcula cuánto necesitas
Después de consultar precios y proveedores, preparas este presupuesto inicial:
- Compra de camisetas: 600 €
- Impresión y personalización: 300 €
- Empaques: 100 €
- Publicidad: 250 €
- Tienda online y herramientas: 150 €
El presupuesto base del proyecto sería de 1.400 €.
Si decides reservar aproximadamente un 10 % para contingencias, separarías otros 140 €. Por tanto, planificarías disponer de hasta 1.540 € para desarrollar el proyecto.
Después: compara presupuesto y gasto real
A medida que comienzas a comprar, registras cada gasto en tu hoja. Imagina que los empaques terminan costando 130 € en lugar de los 100 € previstos, pero consigues la publicidad por 220 € en lugar de 250 €.
Una categoría superó el presupuesto en 30 €, mientras que otra quedó 30 € por debajo. Al revisar ambas partidas puedes detectar la variación sin esperar hasta el final del proyecto.
Ahora aparece el problema del flujo de caja
Supongamos que tienes los 1.540 € necesarios para financiar el proyecto, pero durante la primera semana debes pagar las camisetas, la personalización, los empaques y parte de la publicidad.
Tus clientes, en cambio, comenzarán a pagar cuando las camisetas estén listas y empieces a venderlas.
Esto significa que gran parte del dinero sale antes de que comiencen a entrar los ingresos. Aquí es donde la previsión del flujo de caja complementa al presupuesto.
Tu hoja podría mostrar algo así:
- Semana 1: compra de materiales y producción.
- Semana 2: publicidad y preparación de pedidos.
- Semana 3: comienzan las primeras ventas.
- Semana 4: entran más ingresos y se recupera parte de la inversión inicial.
Al verlo antes de comenzar puedes decidir cuánto efectivo necesitas mantener disponible durante las primeras semanas, en lugar de descubrirlo cuando llegue una factura.
Ese es el objetivo de un buen presupuesto: no solamente saber cuánto piensas gastar, sino entender dónde irá el dinero, cuánto margen tienes para imprevistos y en qué momento necesitarás disponer de él.
Conclusión
Implementar este método—definir alcance, clasificar costes, reservar contingencia, usar el formato oficial, vincular gastos a tareas, revisar y mantener un único punto de captura—te ayuda a lanzar o escalar tu emprendimiento con más confianza. Abre tu plantilla en Google Sheets o Notion, ajusta las columnas a tu realidad y comienza hoy mismo a ver cada euro como parte de un plan.
Publicaciones relacionadas:
 Cómo HACER un PRESUPUESTO de Manera Sencilla y Controlar Mejor tu Dinero
 como puedo HACER para DEJAR de PROCRASTINAR
 COMO hacer una transmisión en vivo por YouTube por 24 horas seguidas
 Como HACER el Reloj MAS GRANDE en iPhone
 Cómo HACER las COSAS en Menos Tiempo sin Trabajar Más
 Que se puede hacer con CANVA PRO
 LinkedIn lanza Accelerate para hacer campañas
 Como optimizar una IMAGEN para WEB
 Cómo USAR NOTION para ORGANIZAR mi VIDA
 Recomendaciones CLAVE para crear tu pagina web desde cero
 las MEJORES APPS para ORGANIZAR tu DIA
 Cuales son las MEJORES APPS para ESTUDIAR