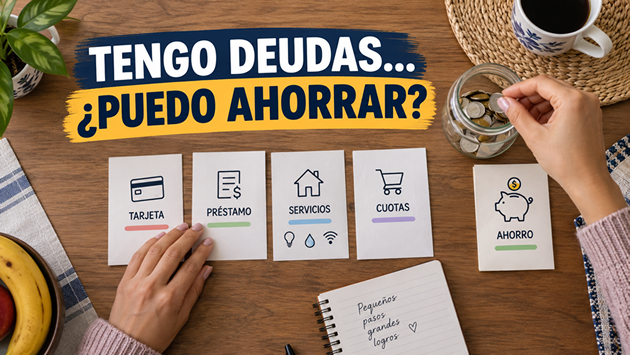
Aquí verás cómo combinar un pequeño colchón de emergencia con pagos constantes y automatizados, junto con un ritual digital sencillo que te ayude a mantener el foco. Con sistemas que trabajen en piloto automático, reduces estrés, evitas parones y rompes el ciclo “pago-deuda, gasto-imprevisto, nueva deuda”.
1. Construye un mini fondo de emergencia desde el día 1
Antes de acelerar pagos, aparta el 1 % o 2 % de tus ingresos a una cuenta exclusiva—puede ser una subcuenta en tu banco o en apps como Fintonic o Revolut. Ese pequeño colchón te cubrirá reparaciones, medicamentos o multas sin tocar la tarjeta.
Ejemplo: si cobras 1 000 €, pon 10 € en ese fondo. Así, aunque tengas un mes apretado, no tendrás que buscar un préstamo express.
2. Automatiza todo: transferencias, recordatorios y pagos
Justo después de cobrar, programa transferencias automáticas a tu fondo de emergencia y a las cuotas de deuda. La mayoría de apps bancarias permiten fijar fechas (por ejemplo, día 2 para ahorros y día 5 para la deuda).
Para evitar olvidos, crea un ritual digital mínimo: elige un único espacio para tus finanzas —la app del banco o una hoja de cálculo— y dedica cinco minutos fijos, por ejemplo, justo después del desayuno, en modo “No molestar”. Revisa saldos, actualiza tu barra de progreso y confirma los próximos cargos. Así no mezclas finanzas con ocio ni trabajo, y evitas la culpa de olvidarte.
3. Prioriza una sola meta financiera a la vez
Pagar cuatro deudas al mismo tiempo suele paralizarte. En lugar de repartir tus pagos entre tarjetas, préstamos y familiares, elige un solo objetivo: la deuda de mayor interés o la de menor saldo para sentir rápido el progreso.
Usa una hoja de Google Sheets o un tablero en Notion. Cada semana actualiza tu saldo y marca con un emoji (🔥) cuando hagas un pago extra, por pequeño que sea. Ver la barra de progreso subir te mantendrá motivado.
4. Separa gastos de supervivencia y de disfrute
Divide tu presupuesto en dos categorías: “Essentials” (renta, comida básica, servicios) y “Lifestyle” (ocio, suscripciones, cafés fuera de casa). Cuando necesites recortar, actúa primero en Lifestyle.
En tu app de banca etiqueta esos pagos con “Lifestyle” para no confundirlos con lo esencial. Así evitas recortar supermercado o calefacción y el ajuste no se sentirá tan dramático.
5. Reduce gastos emocionales antes de tocar lo esencial
Ese café diario o esas compras online para animarte pueden picar tu presupuesto sin que lo notes. Usa apps como Spendee o Mint para detectar patrones: ¿aparecen tras una tarde tensa o un fin de semana aburrido?
Cuando los identifiques, sustituye la compra compulsiva por una versión más barata: café en casa, un paseo o una lectura gratis. No se trata de eliminar el disfrute, sino de redirigirlo.
6. Aplica un sistema de “sinking funds” para gastos irregulares
Vehículos, impuestos o revisiones médicas generan baches en tu presupuesto. Crea subcuentas o columnas en Notion para “Fondo coche”, “Fondo médico” y “Fondo impuestos”. Cada mes, añade una cantidad fija (por ejemplo, 20 €) a cada uno. Cuando llegue el gasto, tiras de esa reserva en lugar de endeudarte.
7. Mantén el ahorro “difícil de robar”
Guarda tu fondo de emergencia en una cuenta sin tarjeta asociada o en una app que no mires a diario. Esa fricción psicológica frena el impulso de usarlo para caprichos y protege mejor ese dinero.
8. Mide tu comportamiento, no solo tus saldos
Un tracker de hábitos en TickTick, Notion o un cuaderno Bullet Journal te hace consciente de si cumples tus objetivos semanales: ¿programaste la transferencia automática? ¿Revisaste tus sinking funds?
Cada semana anota tu porcentaje de cumplimiento. Si te quedas en 80 %, identifica la razón y ajusta. Este enfoque evita culpas y te indica cómo mejorar.
9. Acepta que el progreso es lento y constante
Compararte con influencers que salieron de deudas en seis meses genera frustración. Mejor revisa tu curva de saldo mes a mes y celebra pequeñas victorias, como un 5 % menos de deuda. La combinación de ahorro y amortización, aunque avance despacio, crea hábitos duraderos.
10. Redefine el éxito como estabilidad, no velocidad
La verdadera victoria no es liquidar deudas en tiempo récord, sino crear un sistema que funcione con tu rutina. Si hoy pagas un poquito y mañana ahorras otro poquito, obtienes un círculo virtuoso: menos estrés, más confianza y mejores decisiones financieras.
Pequeñas rutinas fáciles de incorporar
Estos gestos sencillos, sumados, marcan una gran diferencia:
1. Frasco del centavo al despertar
Coloca un tarrito junto al grifo. Cada mañana, antes de encender el móvil, echa la primera moneda que tengas (50 cts, 1 €…). Al mes tendrás unos euros extra sin darte cuenta.
2. Redondeo exprés tras cada gasto
Pagas 7,60 €. Antes de cerrar la app, redondea a 8 € y lleva esos 40 cts a tu mini fondo. Si tu banco no redondea, haz una microtransferencia manual.
3. “Lunes de baja”
Cada lunes, dedica dos minutos a revisar suscripciones y elimina una que no uses. Esos 5–10 € mensuales se acumulan para pagar deuda o engrosar tu fondo.
4. Mini-revisión vespertina de 2 minutos
Antes de apagar la luz, abre tu app bancaria o tu hoja de cálculo, verifica que las transferencias semanales estén programadas y cierra. Evitas olvidos y liberas tu mente.
5. Calendario “X” en la pared
Coloca un calendario físico donde trabajes. Cada vez que hagas un pago extra, tacha el día con una X roja. Ver las cruces en la pared te anima más que cualquier gráfico digital.
6. Recordatorio tangible en el móvil
Programa una única alerta mensual: “Revisa suscripciones y aparta excedentes”. El primer día de cada mes, dedica cinco minutos a cancelar cargos innecesarios y a traspasar a tu ahorro los céntimos sobrantes.
¿Ahorrar o pagar deudas primero?
Cuando tienes varias deudas puede parecer contradictorio guardar dinero mientras sigues pagando intereses. Sin embargo, existe otra variable que conviene considerar: qué ocurriría si mañana aparece un gasto inesperado y no tienes ninguna reserva disponible.
El Consumer Financial Protection Bureau (CFPB) explica que incluso una pequeña cantidad reservada para gastos imprevistos puede proporcionar cierta seguridad financiera. Sin ahorro disponible, un gasto inesperado puede terminar financiándose con una tarjeta o un préstamo, convirtiéndose potencialmente en nueva deuda.
Esto no significa que exista un porcentaje universal que todo el mundo deba ahorrar mientras tiene deudas. La cantidad adecuada depende de tus ingresos, gastos, estabilidad laboral, intereses de las deudas y capacidad para afrontar imprevistos.
Una vez cubiertos los pagos mínimos y las necesidades esenciales, también puedes decidir cómo dirigir cualquier dinero adicional hacia tus deudas.
El CFPB describe dos estrategias habituales para reducirlas:
- Mayor tasa de interés: mantienes los pagos mínimos de las demás obligaciones y diriges el dinero adicional hacia la deuda con el interés más alto. Cuando desaparece, continúas con la siguiente.
- Bola de nieve: mantienes los pagos mínimos y concentras el dinero adicional en la deuda con el saldo más pequeño. Una vez pagada, trasladas ese pago hacia la siguiente deuda.
Priorizar los intereses más altos ataca primero las deudas más costosas, mientras que comenzar por saldos pequeños puede permitir ver avances más rápidamente. El propio CFPB señala ventajas y desventajas de ambas estrategias. :contentReference[oaicite:1]{index=1}
Por eso, más que pensar únicamente “ahorro o pago deudas”, puede resultar más útil construir un sistema en el que sepas cuánto necesitas para tus gastos esenciales, cuánto puedes reservar para imprevistos y cuánto dinero adicional puedes dirigir a reducir tus obligaciones.
Ejemplo práctico: ahorrar mientras reduces varias deudas
El siguiente es un ejemplo hipotético creado para explicar el método.
Imagina que Mariana recibe 3.500.000 pesos mensuales y actualmente tiene tres deudas:
- Tarjeta A: saldo de 2.000.000 pesos.
- Tarjeta B: saldo de 800.000 pesos.
- Préstamo: saldo de 5.000.000 pesos.
Después de pagar vivienda, alimentación, servicios, transporte y los pagos mínimos de las tres deudas, descubre que normalmente dispone de 400.000 pesos.
Antes utilizaba esos 400.000 pesos sin una distribución concreta. Un mes hacía un pago adicional a una tarjeta, otro mes compraba algo y, cuando aparecía un gasto inesperado, utilizaba nuevamente el crédito.
Primero identifica cuánto dinero puede distribuir
Mariana decide que esos 400.000 pesos necesitan una función antes de comenzar el mes.
Como todavía no tiene ninguna reserva para gastos inesperados, decide inicialmente separar una pequeña parte para comenzar a construirla y dirigir el resto hacia su estrategia de reducción de deuda.
Por ejemplo:
- Pequeña reserva: 50.000 pesos.
- Pago adicional de deuda: 350.000 pesos.
Los valores son únicamente ilustrativos; cada persona tendría que adaptarlos a su propia situación.
Después elige qué deuda atacar
Si Mariana utiliza la estrategia de mayor interés, dirige los 350.000 pesos adicionales hacia la deuda con la tasa más alta mientras mantiene los pagos requeridos de las demás.
Si utiliza la estrategia de bola de nieve, podría comenzar por la tarjeta de 800.000 pesos para eliminar primero el saldo más pequeño.
Ahora aparece un gasto inesperado
Dos meses después necesita pagar una reparación imprevista.
La diferencia es que ahora ya existe una pequeña reserva. Dependiendo del costo de la reparación, puede utilizar parte de ese dinero en lugar de financiar automáticamente todo el gasto con otra tarjeta.
Si utiliza la reserva, posteriormente puede volver a reconstruirla.
El objetivo no es demostrar que una cantidad concreta funciona para todos. El aprendizaje es otro: cada peso disponible necesita una función clara. Una parte mantiene tus necesidades básicas, otra cubre las obligaciones, otra puede protegerte de determinados imprevistos y el excedente puede acelerar la reducción de deuda.
Conclusión
Con estas estrategias y minirutinas, tu ahorro y amortización avanzarán en piloto automático. No es una carrera de velocidad, es una maratón de consistencia. Automatiza, prioriza, protege y repite: tu colchón crecerá mientras tus deudas van bajando sin que lo notes.
Antes de pagar más, necesitas saber dónde se está yendo tu dinero
Cuando tienes varias deudas, es fácil pensar que todo el problema está en las cuotas. Pero puede existir otra pregunta importante: después de pagar lo esencial y cumplir con tus obligaciones, ¿sabes exactamente dónde termina el resto de tu dinero?
Encontrar pequeños márgenes para ahorrar o acelerar una deuda resulta mucho más difícil cuando no tienes una imagen clara de tus gastos.
Por eso, antes de intentar recortar absolutamente todo, puede ayudarte identificar qué gastos son realmente necesarios, cuáles se están llevando dinero sin que los notes y cuánto puedes organizar sin desestabilizar tu día a día.
¿Dónde se me va el dinero? es una guía pensada para mujeres que quieren organizar sus finanzas de una manera sencilla. Su Método 3C está diseñado para ayudarte a ver a dónde va cada peso, organizar el dinero en tres cajas y realizar un ritual semanal de aproximadamente 20 minutos.
También incluye una plantilla de Excel y materiales complementarios relacionados con hábitos y la relación con el dinero.
No sustituye una estrategia específica de negociación o pago de deudas. Su utilidad dentro de lo que acabas de leer es otra: ayudarte a entender y organizar el dinero que tienes disponible para que puedas tomar decisiones más claras sobre ahorro, gastos y obligaciones.
Si sientes que haces pagos todos los meses pero todavía te preguntas “¿dónde se me fue el resto?”, puedes conocer el método y decidir si encaja con lo que necesitas.
Este enlace es de afiliado. Si realizas una compra a través de él, podemos recibir una comisión sin costo adicional para ti.
Publicaciones relacionadas:
 Cómo AHORRAR DINERO si Ganas Poco
 ¿Por qué NO ME ALCANZA el DINERO si Gano Bien? Descubre Dónde se Está Yendo
 Cómo HACER un PRESUPUESTO de Manera Sencilla y Controlar Mejor tu Dinero
 Prompts para ahorrar tiempo en tu día a día
 Cómo DEJAR de GASTAR Más de lo que Ganas
 ¿Como ganar dinero con temu en Colombia?
 Como GANAR DINERO en chat GPT
Como ganar dinero con Chatgpt (Inteligencia Artificial)
 CÓMO USAR INSTAGRAM EDITS COMO UN PROFESIONAL
 Como poner una CANCION de Spotify como ALARMA
 Como BLOQUEAR la pantalla del iPhone con la VOZ
 Cómo ORGANIZAR mi TIEMPO cuando TRABAJO desde CASA