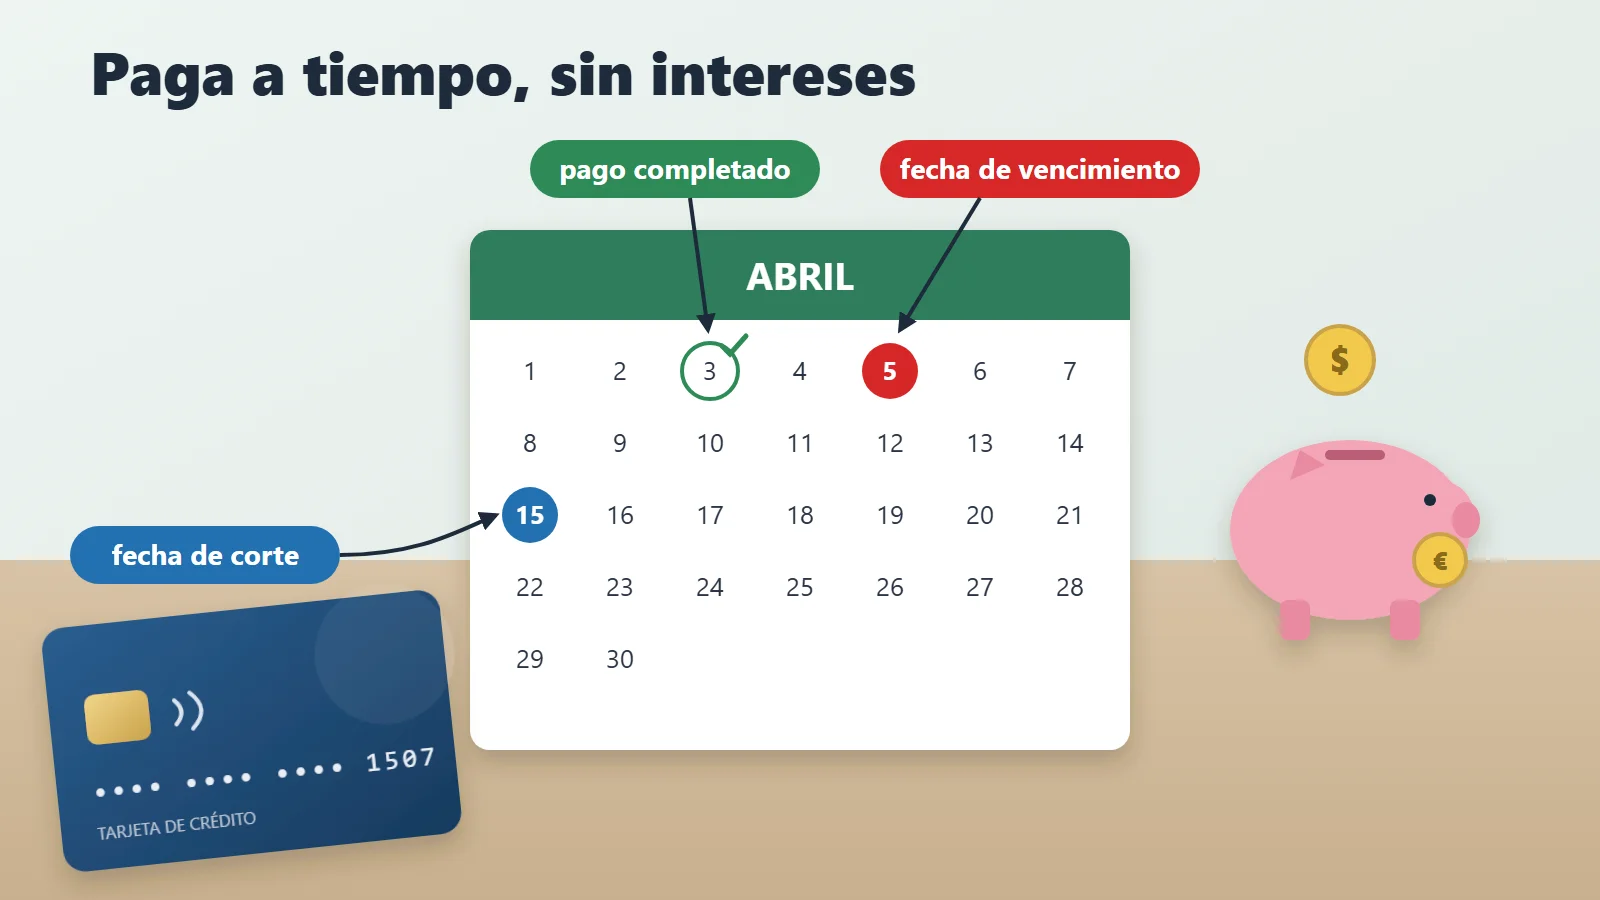
Te cuento algo que casi nadie explica cuando te dan tu primera tarjeta: puedes usar tu tarjeta de crédito todos los meses sin pagar intereses. No hay truco raro ni letra pequeña escondida; todo depende de entender dos fechas y un saldo. Si quieres saber cómo evitar pagar intereses en una tarjeta de crédito, la respuesta corta es esta: paga el saldo total de tu estado de cuenta (el que se fija en la fecha de corte) antes de la fecha de vencimiento. La respuesta larga, con ejemplos y herramientas para que no se te pase ni un mes, te la cuento ahora, paso a paso.
Fechas de corte y vencimiento
Cada mes recibes un extracto o estado de cuenta con dos fechas clave. Si solo te quedas con una cosa de este artículo, que sea esta:
- Fecha de corte: el día en que el banco cierra el ciclo y fija el saldo con el que calcula los intereses. Según la CONDUSEF, esta fecha es la misma todos los meses.
- Fecha de vencimiento: el último día para pagar ese saldo completo sin que se apliquen cargos. Normalmente llega unos 20 días después del corte, aunque depende de cada banco.
Te pongo un ejemplo. Si tu corte es el día 20 y el vencimiento el día 10 del mes siguiente, todos los cargos que hagas entre el 21 de un mes y el 20 del siguiente entran en ese ciclo. Si pagas el saldo total antes del día 10, aprovechas el periodo de gracia y no pagas intereses. Así de sencillo.
Tipos de saldo y periodo de gracia
Aquí es donde mucha gente se confunde, porque en el estado de cuenta aparecen varias cifras parecidas. Normalmente verás estas:
- Saldo total (statement balance): la suma de los cargos hasta la fecha de corte. Es el importe que debes liquidar para evitar intereses. En México suele aparecer como “pago para no generar intereses” y, según la CONDUSEF, incluye también las mensualidades de tus compras a meses.
- Saldo actual: refleja además las compras que hiciste después del corte y los pagos que ya realizaste. Pagarlo también evita intereses, pero no es obligatorio: basta con el saldo total.
- Pago mínimo: un porcentaje pequeño del saldo, a menudo entre el 5 % y el 10 %, aunque varía mucho según el banco y el país. En México, por ejemplo, el Banco de México fija una fórmula para el mínimo (el mayor entre el 1.5 % del saldo más intereses e IVA y el 1.25 % del límite de crédito más intereses e IVA), y cada banco puede pedir más, pero no menos. Impide la mora, pero no evita intereses sobre el resto.
| Cifra del estado de cuenta | ¿Si la pagas evitas intereses? |
|---|---|
| Pago mínimo | No: solo evitas la mora |
| Saldo total / pago para no generar intereses | Sí, en compras |
| Saldo actual | Sí, y además adelantas lo del siguiente ciclo |
El periodo de gracia es el tiempo entre la fecha de corte y la de vencimiento, y se mantiene mientras abones el saldo total antes del vencimiento. La Oficina para la Protección Financiera del Consumidor de EE. UU. (CFPB) lo explica así, con un matiz: los bancos no están obligados a ofrecerlo, aunque la mayoría lo incluye para compras. Gracias a él, una compra hecha justo después del corte puede tener hasta unos 50 días sin intereses, según cálculos de la CONDUSEF.
Ojo con lo que pasa si pagas solo el mínimo o dejas saldo pendiente: pierdes el periodo de gracia y el banco aplica intereses sobre lo que no pagaste. En muchas tarjetas esos intereses se calculan desde la fecha de cada compra, como si fueran retroactivos, y también corren sobre las compras nuevas desde el día en que las haces. La forma exacta depende del contrato de tu tarjeta, así que vale la pena revisarlo una vez.
Cómo pagar sin generar intereses
Con el saldo total y la fecha de vencimiento claros, tienes dos caminos. Elige el que mejor encaje con cómo te llega el dinero:
- Pago único automático: programas una transferencia en tu banca en línea, activas la domiciliación o usas un servicio de pago instantáneo para que el importe llegue antes del vencimiento. Es la opción más cómoda si cobras una vez al mes.
- Pagos fraccionados: divides el saldo en plazos semanales o quincenales. Por ejemplo, si debes 600 €, puedes hacer tres transferencias de 200 € en las semanas previas al vencimiento. Va muy bien si cobras por quincenas o tus ingresos varían.
Un detalle que evita muchos sustos: ten en cuenta los horarios de procesamiento de tu banco. Algunas entidades tardan hasta un día hábil en registrar los abonos, así que programa tus pagos al menos 1 o 2 días antes del vencimiento. Si el vencimiento cae en fin de semana o festivo, pregunta a tu banco cómo lo cuenta.
Tutorial breve: programa tu pago en la banca en línea
Cada banco llama a las opciones de forma distinta, pero el proceso suele parecerse a este:
- Entra en la app o la banca en línea y abre la sección de tu tarjeta de crédito.
- Busca la opción de pagar la tarjeta, programar pago, pago automático o domiciliación.
- Elige el importe: saldo total o pago para no generar intereses, nunca el mínimo.
- Selecciona la cuenta de origen y una fecha con 1 o 2 días de margen antes del vencimiento.
- Si haces pagos fraccionados, programa cada abono por separado o crea una transferencia periódica semanal o quincenal.
- Confirma y guarda el comprobante. El primer mes, revisa que el pago se aplicó correctamente.
Tutorial: alertas de pago en Google Calendar
Aunque automatices el pago, conviene tener un aviso para revisar que hay dinero en la cuenta. Google Calendar es gratis y funciona en el ordenador y el móvil. Estos pasos siguen la ayuda oficial para crear un evento periódico y cambiar las notificaciones:
- Abre Google Calendar en el navegador y haz clic en Crear, arriba a la izquierda.
- Ponle un título claro, como “Revisar saldo de la tarjeta”, y elige un día 2 o 3 días antes de tu fecha de vencimiento.
- Junto a No se repite, haz clic en la flecha y elige que se repita cada mes.
- En la descripción, apunta qué revisar: saldo total, fecha de vencimiento y dinero disponible en la cuenta.
- Haz clic en Guardar.
- Abre el evento, pulsa Editar evento y, junto a Notificaciones, elige la antelación del aviso. Con Añadir notificación puedes sumar un segundo aviso o un correo.
- Si quieres más margen, crea otro evento unos 7 días antes del vencimiento.
Ejemplos prácticos
Caso 1 (hipotético): tu fecha de corte es el día 15 y el vencimiento el día 5 del mes siguiente. El saldo total es de 750 €.
- Opción 1: el día 3 del mes siguiente haces un pago único de 750 €.
- Opción 2: programas tres abonos de 250 € los días 20, 27 y 3.
Mientras el banco reciba los 750 € antes del día 5, no se generarán intereses, incluso si sigues usando la tarjeta después del corte (esas compras nuevas irán al siguiente ciclo).
Caso 2 (hipotético): corte el día 10, vencimiento el 5 del mes siguiente y un saldo total de MXN 4 800. Puedes pagar MXN 1 600 los días 15, 22 y 29, y el día 1 confirmar que la suma está cubierta, con margen antes del vencimiento.
Consejos adicionales
- Mantén tu utilización de crédito por debajo del 30 % de tu línea total para cuidar tu historial. Tómalo como una referencia práctica, no como una regla exacta: en general, cuanto más baja, mejor. Según myFICO, lo que debes (donde entra la utilización) pesa alrededor del 30 % del score FICO en Estados Unidos; en México, tu historial lo registran el Buró de Crédito y Círculo de Crédito.
- Lleva un registro de gastos en una hoja de cálculo o una app para saber cuánto tienes disponible antes del corte. Si quieres automatizarlo, mira cómo controlar tus gastos con Telegram y Google Sheets.
- Presupuesta por categorías (alimentación, transporte, ocio) y revisa ese presupuesto antes de que cierre el ciclo. Aquí tienes una guía para hacer un presupuesto de manera sencilla.
- Activa alertas en tu calendario o en el móvil 2 o 3 días antes del vencimiento, además de las alertas por SMS o correo de tu banco.
- Abona antes del corte si puedes. El saldo que aparece en tu estado de cuenta es el que normalmente se reporta a los burós, así que un saldo más bajo en esa fecha ayuda a que tu utilización se vea mejor.
- Pregunta si puedes cambiar tu fecha de corte. Algunos bancos permiten ajustarla a tu día de cobro; en otros la fecha queda fija al contratar la tarjeta.
- Revisa los términos y condiciones de tu tarjeta. El retiro de efectivo y las transferencias de saldo suelen generar intereses desde el primer día, sin periodo de gracia, y además comisiones. Los pagos en moneda extranjera suelen llevar una comisión por conversión; comprueba en tu contrato si también tienen condiciones de interés distintas.
Herramientas que te ayudan a pagar a tiempo
| Herramienta | Para qué te sirve | A tener en cuenta |
|---|---|---|
| App o banca en línea de tu banco | Pago programado, domiciliación y alertas por SMS o correo | La más directa; los nombres de las opciones cambian según el banco |
| Google Calendar | Recordatorios mensuales con varios avisos | Gratis; actualízalo si cambia tu fecha de corte |
| Hoja de cálculo (Excel o Google Sheets) | Registro de gastos, fechas y pagos programados | Gratis y flexible, pero se actualiza a mano |
| Fintonic | Conecta tus cuentas y clasifica tus movimientos | Opera en España, México y Chile, según su web |
| Wallet (BudgetBakers) | Presupuestos por categorías y registro de gastos | Registro manual gratis; la sincronización con el banco es de pago, según su centro de ayuda |
| Mint | Era una app de presupuesto muy conocida | Cerró en 2024 y sus usuarios pasaron a Credit Karma; mejor elige otra |
Si ya estás pagando intereses
Calma, tiene arreglo. Lo primero es pagar bastante más que el mínimo; la CONDUSEF sugiere, como referencia, al menos el doble. Con su calculadora de pagos mínimos puedes ver cuánto tardarías en liquidar tu deuda según lo que pagues. Y si tienes varias deudas a la vez, esta guía sobre cómo ahorrar dinero si tienes muchas deudas te ayudará a ordenarlas.
Preguntas frecuentes
¿Si pago el mínimo me cobran intereses?
Sí. El pago mínimo evita la mora, pero la parte que dejas pendiente genera intereses y pierdes el periodo de gracia.
¿Qué diferencia hay entre el saldo total y el saldo actual?
El saldo total es lo que debías en la fecha de corte; el saldo actual suma además las compras y los pagos posteriores. Para no pagar intereses basta con cubrir el saldo total antes del vencimiento.
¿Puedo seguir usando la tarjeta después del corte?
Sí. Esas compras pasan al siguiente ciclo y no afectan al pago de este mes, siempre que cubras el saldo total a tiempo.
Tu tarjeta, una herramienta de beneficios
Evitar intereses en tu tarjeta de crédito es, sobre todo, cuestión de disciplina y de entender bien las fechas de corte y vencimiento. Conocer el saldo total y pagarlo por completo antes del vencimiento te mantiene en el periodo de gracia. Súmale un buen control de presupuesto, alertas a tiempo y usa solo el crédito que puedas liquidar cada mes. Así tu tarjeta se convierte en una herramienta de beneficios y no en una fuente de cargos extra.
Un extra para llevar el control de tus préstamos
Si buscas un apoyo extra para llevar el control de tus obligaciones financieras, puedes usar una plantilla de Excel, Control de Préstamos – Eday, que según su página incluye:
- Registro detallado de montos prestados y fechas.
- Seguimiento de cada pago y del saldo pendiente.
- Cálculos automáticos de capital amortizado e interés acumulado.
- Gráficos que muestran de un vistazo cuánto has pagado y cuánto te falta.
Incluye un manual en PDF, video tutorial y soporte continuo.
Adquiere la plantilla de Control de Préstamos – Eday
Este enlace es de afiliado y puede generar una pequeña comisión sin costo adicional para ti.
¿Mi consejo? Abre hoy tu último estado de cuenta, busca tu fecha de corte, tu fecha de vencimiento y tu saldo total, y programa el primer pago. Es un rato una sola vez y te ahorra dinero todos los meses.
Publicaciones relacionadas:
 Cómo cambiar el color de un objeto en Canva: Guía paso a paso
 Cómo mejorar la calidad de un video borroso: guía paso a paso
 COMO hacer ASMR con INTELIGENCIA ARTIFICIAL IA paso a paso
 Cómo enlazar reels en Instagram paso a paso
 Cómo Poner “Ver Una Vez” en WhatsApp: Guía Completa
 Cómo Transcribir Audios de WhatsApp a Texto: Guía Completa
 Cómo Programar Mensajes en Instagram: Guía Completa y Actualizada
 Cómo traducir un manual de inglés a español: Guía completa
 Cómo Grabar Pantalla con CapCut en PC: Guía Completa para 2025
 Cómo salir de un chat grupal en TikTok – Guía rápida
 ¿Qué es Qwen y Wan? Guía Completa sobre las IA de Alibaba
Limitar comentarios en Instagram: Guía rápida