¿Pagas la tarjeta cada mes y, cuando vuelves a mirar, debes casi lo mismo? Para pagar deudas de tarjeta de crédito más rápido necesitas combinar tres cosas: evitar que las compras nuevas se coman tus pagos, cubrir los mínimos de todas las cuentas y concentrar el dinero adicional en una deuda prioritaria. Si además consigues reducir la tasa de interés sin aumentar otros costos, una mayor parte de tus pagos podrá reducir lo que debes.
Lo que no sirve por sí solo es ingresar todo tu sueldo en una tarjeta y volver a utilizarla para vivir. El saldo puede bajar durante unos días, pero el avance real se mide después de sumar las compras, los intereses y las comisiones. Te cuento cómo hacer esas cuentas y convertirlas en un plan que puedas sostener sin dejar desprotegidos el alquiler, la comida o el transporte.
Calcula cuánto puedes pagar sin volver a endeudarte
Antes de elegir una tarjeta, necesitas saber cuánto dinero queda realmente disponible. Parte de tus ingresos netos: lo que recibes después de impuestos y otras deducciones. Luego resta vivienda, alimentación, servicios, transporte, seguros, medicamentos y los pagos mínimos de todas tus tarjetas y préstamos. Si tus ingresos cambian cada mes, conviene construir el plan con una cantidad prudente, no con lo que ganaste en tu mejor mes.
También cuentan los gastos que no llegan mensualmente. El seguro anual, una matrícula o el mantenimiento del vehículo no dejan de existir porque este mes no tengas que pagarlos. Puedes dividir su importe entre los meses que faltan para tener el dinero listo cuando llegue la factura.
Pago adicional disponible = ingresos netos − gastos necesarios − mínimos y cuotas de deudas − reservas para gastos previsibles e imprevistos.
Imagina este caso hipotético, expresado en unidades monetarias: recibes 2.000, necesitas 1.400 para vivir, tus mínimos y cuotas suman 250 y apartas 100 para gastos futuros y pequeños imprevistos. Tu margen adicional es 250. Si el mínimo de la tarjeta que vas a priorizar es 60, podrías pagarle 310: los 60 ya incluidos en el presupuesto más los 250 adicionales. No vuelvas a restar ese mínimo ni lo cuentes dos veces.
La reserva no tiene que alcanzar una cifra universal para que puedas empezar. Piensa primero en qué gasto pequeño te obligaría a usar la tarjeta otra vez y qué cantidad puedes apartar sin incumplir pagos. Para ordenar estas cuentas, te puede servir esta guía sobre cómo hacer un presupuesto sencillo y controlar mejor tu dinero.
Qué tarjeta pagar primero: avalancha o bola de nieve
Si puedes mantener todas las cuentas al día, el siguiente paso es elegir dónde concentrar el excedente. La herramienta de reducción de deudas del CFPB, la Oficina para la Protección Financiera del Consumidor de Estados Unidos, presenta dos estrategias: empezar por la tasa más alta o por el saldo más pequeño.
- Avalancha: pagas los mínimos de todas las cuentas y diriges el dinero adicional a la deuda con mayor tasa de interés. A igualdad de pagos y con tasas estables, priorizar la tasa más alta reduce el costo de intereses.
- Bola de nieve: mantienes los mínimos y concentras el extra en el saldo más pequeño. Puedes cerrar una cuenta antes y ganar motivación, aunque podrías pagar más intereses.
En un ejemplo hipotético, tienes una tarjeta con saldo de 400 al 20 % anual y otra con 1.800 al 32 % anual. La avalancha prioriza la segunda; la bola de nieve, la primera. Ninguna estrategia exige dejar de pagar las demás.
La cuota mínima más alta no identifica necesariamente la deuda más cara. Antes de elegir, revisa también comisiones y promociones próximas a vencer. Si una oferta tiene condiciones especiales, calcula qué ocurrirá al terminar: una tasa temporal puede cambiar el orden que hoy parece conveniente.
Pon en marcha tu plan de pagos paso a paso
No necesitas comprar una aplicación para empezar. Una hoja de cálculo, una nota en el celular o un cuaderno sirven si te permiten ver las mismas cifras y actualizar los pagos. Este procedimiento parte de que puedes cubrir los mínimos; si no es tu caso, pasa primero al apartado sobre dificultades de pago.
- Reúne los estados de cuenta. Anota por cada tarjeta el saldo, la tasa de interés, el mínimo, el vencimiento y cualquier promoción. Incluye las cuotas de otros préstamos para no comprometer dinero que ya necesitas.
- Identifica los distintos saldos de una misma tarjeta. Las compras, los retiros de efectivo y algunas promociones pueden tener tasas diferentes. No compares únicamente el nombre de la tarjeta: mira qué parte del saldo está generando cada costo.
- Calcula tu pago adicional. Usa el presupuesto anterior, incluyendo los gastos que llegarán más adelante. Si el resultado es negativo, hace falta ajustar gastos, ingresos o condiciones de pago antes de prometer un abono mayor.
- Elige una deuda prioritaria. Ordénalas por tasa para aplicar avalancha o por saldo para aplicar bola de nieve. Deja anotada la razón de tu elección para no cambiar de estrategia por impulso cada mes.
- Reserva los mínimos y programa el pago adicional. Relaciona las fechas con el momento en que recibes ingresos. Si utilizas pagos automáticos, conserva fondos suficientes y revisa cómo interactúan con los abonos manuales según tu banco.
- Retira de la tarjeta prioritaria los gastos que puedas pagar sin crédito. Cambiar una suscripción a débito no la elimina: sigue contando en el presupuesto. La idea es que no vuelva a aumentar el saldo que intentas reducir.
- Destina los ingresos extraordinarios disponibles a la misma deuda. Una venta o un trabajo adicional pueden acelerar el plan, pero primero descuenta los costos y las cantidades que necesites para gastos próximos.
- Cuando liquides una cuenta, traslada su pago completo a la siguiente. Si pagabas 80 de mínimo y 200 adicionales, esos 280 pasan a reforzar el pago de la siguiente deuda, siempre que tu presupuesto lo permita.
Durante el primer mes, el objetivo no es acertar cada gasto al centavo, sino detectar si el plan obliga a volver a pedir prestado. Si después de abonar tienes que usar la tarjeta para comprar comida, probablemente destinaste a la deuda más dinero del que tenías disponible.
Separa las compras nuevas del dinero que reduce la deuda
Algunos gastos se pagan desde una cuenta bancaria, en efectivo o mediante servicios que cobran una comisión por aceptar tarjeta. El alquiler o una cuota de préstamo, por ejemplo, pueden no admitir ese medio de pago directamente. El supermercado, el teléfono, la gasolina, los seguros o las suscripciones podrían aceptarlo, según el proveedor.
Clasificarlos ayuda a saber qué dinero debes conservar en tu cuenta, pero que un gasto admita tarjeta no significa que convenga financiarlo. Tampoco aumenta tu capacidad de pago. El dinero para vivienda y otras cuotas no puede contarse a la vez como disponible para abonar a la tarjeta.
Para comprobar qué ocurrió con el saldo durante un periodo, usa esta relación:
Saldo final = saldo inicial + compras nuevas + intereses + comisiones − pagos − devoluciones o abonos.
Veamos otro caso hipotético, que desarrolla el ejemplo del borrador: te quedan 250 para un pago adicional y cargas 400 en compras. Si abonas 650, solo 250 quedan después de compensar esas compras. Con un saldo inicial de 1.000, intereses de 30 y sin otros cargos, el cálculo sería 1.000 + 400 + 30 − 650 = 780. El saldo bajó 220, no 650. Este ejemplo trata los 650 como el pago total del periodo; si hiciste otro abono, también debes incluirlo.
Por eso, el crédito disponible no es dinero adicional ni una reserva para emergencias. Si te cuesta separar las compras nuevas de los pagos, puede resultar más sencillo dejar de usar temporalmente la tarjeta endeudada y pagar los gastos cotidianos con dinero que ya tienes.
Cuándo conviene pagar y qué pasa con los intereses
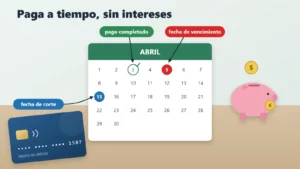
Según el CFPB, muchas tarjetas calculan intereses diariamente a partir del saldo diario promedio. Cuando un saldo genera intereses bajo ese sistema, reducirlo antes puede ahorrar intereses. El efecto concreto depende del contrato y de cuándo se acredite el pago.
El mismo organismo explica que el periodo de gracia suele aplicarse a compras nuevas y estar condicionado a no arrastrar saldo.
Consulta cuándo se acredita tu abono y cómo se reparte entre saldos. En Estados Unidos, el CFPB señala que el importe que supera el mínimo generalmente se aplica primero al saldo con mayor tasa; otras condiciones dependen del producto y del país. Si quieres profundizar, esta guía explica cómo evitar pagar intereses en tu tarjeta de crédito.
La decisión práctica es pagar antes con dinero realmente disponible, no adelantar fondos necesarios para vivir y volver a endeudarte después.
Cómo evaluar una tasa menor, un traslado o una consolidación
Si los intereses absorben demasiado de tus pagos, puedes explorar una reducción de tasa con tu banco o un cambio de producto. El CFPB explica las alternativas de consolidación y sus riesgos: una cuota menor puede deberse a un plazo más largo, no a un ahorro total.
- Negociar con el banco: pregunta por reducción de tasa, eliminación de ciertos cargos o un programa de apoyo. Solicita las condiciones por escrito; no hay garantía de aprobación.
- Trasladar el saldo: compara la comisión de transferencia, la tasa promocional, su duración y la tasa posterior. Una oferta del 0 % puede seguir teniendo costos.
- Consolidar con un préstamo: compara el total que pagarás, incluidos comisiones, seguros obligatorios y plazo. Una cuota que cabe mejor en el mes puede terminar costando más.
Imagina una oferta hipotética para trasladar 2.000 con una comisión del 3 % añadida al saldo y una tasa del 0 % durante 12 meses. El saldo sería 2.060 y necesitarías pagar aproximadamente 171,67 al mes para liquidarlo dentro de la promoción, suponiendo que no existan otros cargos ni compras. Si tu presupuesto solo permite 100, no terminarías dentro de ese plazo.
El historial de crédito influye en las condiciones disponibles. Evita convertir deuda de tarjeta en un préstamo respaldado por tu vivienda sin evaluar el riesgo: podrías ponerla en peligro si incumples. Y si vuelves a llenar las tarjetas liberadas, tendrás la deuda nueva además de la anterior.
Qué hacer si no puedes pagar el mínimo
Si después de cubrir lo básico no llegas a los mínimos, la prioridad cambia: primero necesitas un acuerdo viable, no un calendario de pagos acelerados. El CFPB recomienda contactar cuanto antes a la compañía de la tarjeta y explicar tu capacidad de pago.
La conversación será más concreta si puedes decir por qué no alcanzas a pagar, cuánto sí puedes aportar y durante cuánto tiempo necesitas un ajuste. Podrías plantearlo así: “Este mes puedo pagar 70 de los 120 requeridos. ¿Tienen un programa de apoyo? ¿Qué tasa, cargos y condiciones tendría?”. Pide también información sobre el estado de la cuenta y cómo se registraría el acuerdo.
No supongas que enviar menos del mínimo sustituye un acuerdo. Solicita confirmación escrita de cualquier cambio. Si necesitas acompañamiento, considera una organización de asesoría crediticia y pregunta antes por servicios y costos.
Desconfía de quien garantice borrar tus deudas, te diga que dejes de hablar con el banco o te ordene suspender pagos sin explicar las consecuencias. Si tienes varias cuentas y no sabes cómo abordarlas juntas, estos consejos para salir de deudas con un plan realista pueden ayudarte a preparar la información antes de buscar apoyo.
Cómo comprobar cada mes si estás avanzando
Cuando llegue el estado de cuenta, compara el saldo inicial con el final y explica la diferencia: cuánto pagaste, cuánto compraste, qué intereses aparecieron y si hubo comisiones o devoluciones. Mirar únicamente el total abonado puede darte una sensación de avance que no coincide con lo que debes.
- Saldo: ¿bajó por tus pagos o también hubo una devolución? Distinguirlo evita atribuir a tu presupuesto una mejora que no se repetirá.
- Compras nuevas: ¿eran previstas y tenían dinero reservado? Si no, toca ajustar el presupuesto o retirar gastos de la tarjeta.
- Intereses y cargos: ¿coinciden con las condiciones que conocías? Una promoción vencida o una comisión puede cambiar la prioridad de pago.
- Dinero disponible: ¿necesitaste crédito para terminar el mes? Si ocurrió, reduce el abono extraordinario a una cantidad sostenible mientras corriges el faltante.
Para bajar gastos, empieza por cambios concretos: cancelar una suscripción que no usas, comparar el plan de teléfono o reducir compras de comida de última hora. Anota la diferencia real y asígnala al próximo pago; una intención de ahorro todavía no es dinero disponible.
Al liquidar la tarjeta prioritaria, dirige su pago a la siguiente. Si bajan los mínimos de las demás, puedes mantener el esfuerzo total de pago mientras tus ingresos y gastos lo permitan. Evita convertir automáticamente cada reducción de cuota en consumo nuevo.
Preguntas frecuentes
¿Qué tarjeta conviene pagar primero para salir más rápido de las deudas?
Si puedes cubrir todos los mínimos, priorizar la tarjeta con mayor tasa suele reducir los intereses y puede acelerar la salida de deudas con el mismo presupuesto. Empezar por el saldo más pequeño puede ayudarte a mantener la motivación, aunque podría costar más. Revisa también las condiciones de las promociones próximas a vencer.
¿Sirve depositar todo mi sueldo en la tarjeta y volver a usarla para los gastos?
No reduce la deuda por sí solo. La reducción real depende de lo que pagas menos las compras nuevas, los intereses y las comisiones. Además, debes conservar dinero para vivienda y otras obligaciones que no puedas pagar con tarjeta. Si el sistema te obliga a volver a pedir prestado, conviene simplificarlo.
¿Cómo puedo saber cuánto tardaré en pagar una tarjeta?
Necesitas el saldo, la tasa, las comisiones y el pago mensual que puedes mantener, además de una previsión de compras nuevas. Dividir el saldo entre el pago solo da una referencia sin intereses ni cargos. Para una estimación más útil, solicita una simulación al banco con un pago fijo y sin nuevas compras; actualízala si cambian las condiciones.
Pagar más rápido no consiste en mover más dinero por la tarjeta, sino en conseguir que el saldo disminuya de forma sostenida. Empieza con una cantidad adicional que puedas mantener, una deuda prioritaria y un presupuesto que no dependa de volver a usar crédito para llegar a fin de mes.
Si lo que más te cuesta es descubrir de dónde sacar ese pago adicional, la guía ¿Dónde se me va el dinero?, de Yami Finanzas, puede ayudarte a ordenar el presupuesto. Incluye el Método 3C, herramientas sencillas y bonos prácticos para identificar en qué gastas y propone una revisión de 20 minutos a la semana, sin depender de un Excel complicado.
Aprende a identificar en qué gastas
Acceso inmediato al Método 3C y herramientas sencillas para organizar tu dinero.
Aviso: este es un enlace de afiliado.
Para empezar hoy, toma tu último estado de cuenta y anota tres cifras juntas: saldo actual, pago mínimo y dinero adicional disponible. Guarda también la fecha de esa anotación; será tu punto de partida para comparar el próximo mes. Comparte esta guía con alguien que esté intentando reducir sus tarjetas o sigue leyendo las guías relacionadas que aparecen más abajo.