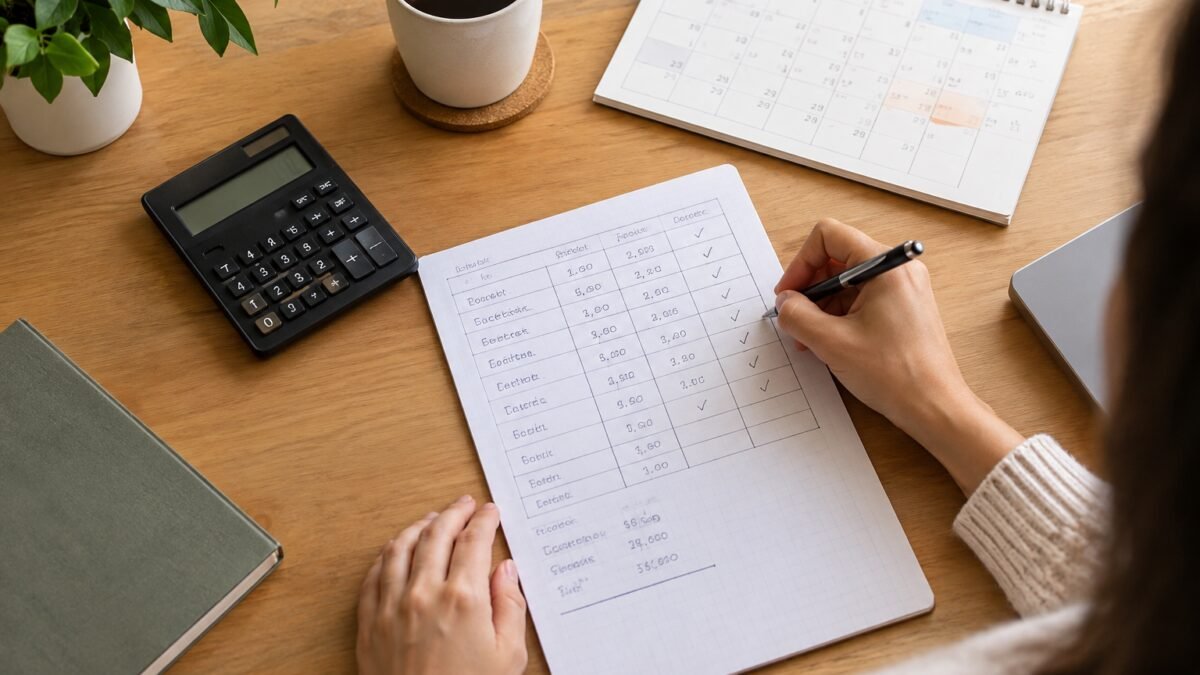
¿Pagas varias tarjetas o préstamos y, cuando vuelves a mirar los saldos, parece que casi no bajaron? Antes de exigirte un esfuerzo mayor, necesitas saber cuánto debes, cuánto puedes pagar sin descuidar lo básico y a qué cuenta conviene dirigir el dinero adicional. Los consejos para salir de deudas sirven cuando se convierten en un plan que cabe en tu presupuesto, no cuando dependen de pasar el mes sin ningún imprevisto.
El punto de partida es este: proteger tus necesidades esenciales, cubrir los pagos exigibles que puedas afrontar y concentrar el extra en una deuda prioritaria. Si hoy no te alcanza para los mínimos, cambia el orden: primero toca buscar acuerdos y orientación, no acelerar pagos a costa de la comida o la vivienda.
Arma tu plan de pagos paso a paso
No necesitas comprar una aplicación para empezar. Una libreta o una hoja de cálculo que ya tengas es suficiente: lo útil es reunir los datos de todas las cuentas y convertirlos en una decisión concreta para tu próximo pago.
La siguiente secuencia es una forma práctica de hacerlo. Trabaja con estados de cuenta recientes, no con lo que recuerdas haber gastado ni con el límite de crédito disponible, que no representa el dinero que debes.
- Reúne todas las obligaciones. Incluye tarjetas, préstamos personales, compras a plazos y cualquier otra deuda pendiente. Si una cuenta pasó a cobranza, evita registrarla también como una segunda deuda distinta sin comprobar qué ocurrió.
- Anota los datos de cada cuenta. Escribe el acreedor, el saldo pendiente, la tasa de interés, el mínimo o cuota exigible y la fecha de vencimiento. Añade si hay atrasos, una promoción próxima a terminar o un bien que respalda el préstamo.
- Suma dos cantidades por separado. Una es el total que debes; otra, el dinero necesario para atender este mes los mínimos y las cuotas. Ambas responden preguntas diferentes: el tamaño del problema y la exigencia inmediata.
- Calcula tus ingresos disponibles. Usa el dinero que efectivamente recibes. Si tus ingresos cambian mucho, construye el compromiso fijo sobre una cifra prudente, no sobre tu mejor mes.
- Descuenta lo que necesitas para vivir. Incluye vivienda, servicios, alimentos, transporte y salud. Separa también una parte para gastos previsibles, como un seguro anual o el mantenimiento necesario del vehículo.
- Define el extra posible. Después de restar los gastos anteriores y los pagos exigibles, decide cuánto puedes añadir a una deuda. Si el resultado es negativo, ve a la sección sobre qué hacer cuando no alcanzan los mínimos.
- Asigna el dinero y las fechas. Elige una deuda prioritaria, registra cuánto irá a cada cuenta y relaciona los vencimientos con tus fechas de ingreso. Guarda los comprobantes y actualiza el registro con los pagos realizados.
Como esquema de trabajo, puedes escribir: ingresos netos − necesidades esenciales − reservas para gastos próximos e imprevistos − mínimos y cuotas = margen para pagos adicionales. Es una herramienta para decidir, no una fórmula que obligue a destinar todo el sobrante a la deuda.
Si todavía no tienes claros tus gastos, te puede servir esta guía sobre cómo hacer un presupuesto sencillo y controlar mejor tu dinero. Primero necesitas una cifra creíble; después podrás aumentar el esfuerzo.
Mantén los mínimos al día sin confundirlos con el pago total
Cuando puedes afrontar todos los pagos, atender los mínimos antes del vencimiento es la base del plan. Pero hay una diferencia que conviene tener clara: cumplir con el mínimo no equivale a liquidar el saldo ni garantiza evitar intereses. La hoja oficial del CFPB, la Oficina para la Protección Financiera del Consumidor de Estados Unidos, advierte que reducir las deudas puede resultar difícil si solo pagas el mínimo; por eso plantea destinar dinero adicional cuando el presupuesto lo permite.
Los pagos automáticos pueden ayudarte con las fechas, pero no sustituyen el control del saldo bancario. Antes de activarlos, revisa qué importe se cobrará —mínimo, cantidad fija o saldo total— y cuándo. Si tus ingresos son irregulares, una alerta previa al vencimiento puede darte más control que un débito para el que quizá todavía no tengas fondos.
No existe una regla universal que te obligue a pagar el doble del mínimo. Si el mínimo es de 80 y solo puedes añadir 20 sin comprometer necesidades, ese es el extra que debes evaluar. Si puedes añadir 50, mejor; lo que no conviene es enviar 160 y luego financiar alimentos porque te quedaste sin efectivo.
Para entender la diferencia entre el mínimo, el saldo pendiente y el importe necesario para evitar intereses, tienes esta guía sobre cómo evitar pagar intereses en tu tarjeta de crédito. Las condiciones concretas dependen de tu contrato y del tipo de operación.
Avalancha o bola de nieve: qué deuda pagar primero
Una vez cubiertos los mínimos, puedes concentrar el extra de dos maneras. El plan de acción contra la deuda del CFPB explica las ventajas y desventajas de comenzar por la tasa más alta o por el saldo más pequeño:
- Avalancha: primero la tasa de interés más alta. Su objetivo es reducir el costo de los intereses. Con el mismo presupuesto de pagos y condiciones comparables, dirigir antes el extra a la tasa mayor suele ser la opción menos costosa.
- Bola de nieve: primero el saldo más pequeño. Busca liquidar una cuenta antes y hacer visible el avance. Puede ayudarte a sostener el esfuerzo, aunque podrías pagar más intereses si dejas para después una deuda cara.
En ambos casos, los mínimos de las otras cuentas continúan. Cuando liquidas la prioritaria, trasladas el dinero que le destinabas a la siguiente, siempre que tu presupuesto siga permitiéndolo.
Hay situaciones que cambian la prioridad. Un atraso que pone en riesgo un bien necesario, un vencimiento promocional o una obligación con consecuencias legales merece una evaluación aparte. No ordenes todo únicamente por tasa o saldo si tienes alguna de estas circunstancias; busca orientación sobre las consecuencias de tu contrato y las reglas de tu país.
Cómo repartir los pagos entre dos tarjetas
Ejemplo hipotético en dólares: tienes una tarjeta A con saldo de $500, tasa anual del 18 % y mínimo actual de $25. La tarjeta B tiene un saldo de $4,000, tasa anual del 30 % y mínimo actual de $120. Son cifras inventadas para mostrar cómo se distribuye el dinero, no una oferta financiera ni una simulación de liquidación.
Después de cubrir tus gastos esenciales y separar las reservas previstas, dispones de $245 para ambas tarjetas. Los mínimos actuales suman $145, así que te quedan $100 adicionales.
- Con avalancha: pagarías $25 a la tarjeta A y $220 a la B, porque la B tiene la tasa más alta.
- Con bola de nieve: pagarías $125 a la tarjeta A y $120 a la B, porque la A tiene el saldo más pequeño.
No estás decidiendo si pagar o no la otra tarjeta: estás decidiendo dónde colocar esos $100. En ambos casos, el desembolso del mes es de $245.
Los mínimos pueden cambiar en los siguientes estados de cuenta. Por eso, las cantidades del ejemplo no deben repetirse automáticamente. Cuando liquides una tarjeta, podrás mantener el presupuesto de $245 y dirigirlo a la restante, si no cambiaron tus necesidades. Tampoco sería correcto dividir $4,500 entre $245 para prometer una fecha de salida: faltaría considerar intereses, cargos y cualquier compra nueva.
Libera dinero sin hacer un presupuesto imposible
Imagina esta situación hipotética: decides no gastar nada fuera de lo básico durante tres meses. La primera semana funciona, pero luego llega una comida familiar, necesitas reemplazar unos zapatos de trabajo y terminas usando la tarjeta. El problema no fue necesariamente falta de voluntad: tu presupuesto no contemplaba gastos reales.
Un ajuste sostenible empieza por los movimientos recientes. Busca cantidades que puedas reducir de verdad y ponles un destino concreto:
- Suscripciones poco utilizadas. Si cancelas una, registra el ahorro desde que el cobro deje de aparecer, no desde que decides cancelarla.
- Comidas compradas por falta de alternativas. Sustituir algunos pedidos por comida casera puede liberar dinero; calcula también lo que gastarás en ingredientes.
- Compras no prioritarias. Posponer una renovación que puede esperar es distinto de aplazar una reparación necesaria para trabajar o vivir con seguridad.
- Servicios contratados. Antes de cambiar de plan, considera penalizaciones, costos de instalación y si la tarifa reducida es temporal.
No hace falta eliminar todos los gustos. El aporte adicional puede variar: un mes tendrás más margen y otro menos. Lo que no conviene es convertir un ingreso ocasional en la base del presupuesto habitual ni confundir un recorte temporal con una obligación de vivir indefinidamente al límite.
Si ya redujiste lo prescindible y el dinero sigue sin alcanzar, el siguiente paso no es recortar comida o medicamentos. Necesitas evaluar ingresos, condiciones de pago o ayuda especializada.
Reparte los ingresos extra entre deuda e imprevistos
Un reembolso de impuestos, un regalo, una bonificación o una venta ocasional pueden acelerar el pago de la cuenta prioritaria. Antes de enviar todo, mira qué gastos esenciales se acercan. Un seguro que vence el próximo mes no es un imprevisto, aunque todavía no lo hayas incluido en el presupuesto.
También tiene sentido conservar una reserva para gastos inesperados. La guía del CFPB sobre fondos de emergencia explica que contar con dinero apartado puede evitar recurrir a crédito y que la cantidad adecuada depende de tu situación. No necesitas adoptar una cifra universal para empezar.
Por ejemplo, si recibes $300 y sabes que necesitas $100 para un gasto esencial próximo, no tienes $300 libres para abonar. Con el resto puedes valorar cuánto destinar a la deuda y cuánto mantener disponible, especialmente si no tienes ningún ahorro.
La reserva no busca justificar que pospongas indefinidamente una deuda costosa. Busca evitar que una reparación pequeña te obligue a endeudarte otra vez. Si necesitas desarrollar esa parte del plan, esta guía sobre cómo ahorrar dinero cuando tienes muchas deudas puede ayudarte a plantearla junto con tus pagos.
Qué hacer si no puedes cubrir los mínimos
Si tus ingresos no cubren las necesidades esenciales y los pagos exigibles, escoger entre avalancha y bola de nieve todavía no resuelve el problema. El objetivo inmediato es encontrar una salida compatible con lo que realmente puedes pagar. No necesitas esperar a acumular atrasos para preguntar por opciones.
El CFPB recomienda contactar cuanto antes a la emisora de la tarjeta y explicar cuánto puedes pagar y durante cuánto tiempo necesitas un cambio. Puedes preparar la conversación así:
- Explica qué cambió. Describe brevemente la reducción de ingresos o el gasto necesario que afecta tu capacidad de pago.
- Presenta una cantidad sostenible. “Puedo pagar esta cantidad durante los próximos meses” resulta más útil que aceptar una cuota que sabes que no podrás mantener.
- Pregunta por las alternativas disponibles. Solicita información sobre ajustes de pago, tasas o fechas, sin dar por hecho que el acreedor los aprobará.
- Pide las condiciones por escrito. Necesitas conocer el costo, el plazo, el tratamiento de los intereses y cualquier efecto sobre la cuenta o su reporte crediticio.
Una pregunta útil es: “¿Este acuerdo sustituye mi pago actual y qué ocurrirá con los intereses mientras esté vigente?”. Guarda el nombre de quien te atendió, la fecha y el documento del acuerdo. Si necesitas acompañamiento, pregunta por asesoramiento crediticio y sus costos antes de contratar. Estas referencias proceden de Estados Unidos; la disponibilidad y las consecuencias concretas cambian según el país y el producto.
Cuándo evaluar una consolidación y cómo evitar falsas soluciones
Consolidar significa reunir deudas en un nuevo préstamo. Puede simplificar pagos, pero no elimina lo que debes. La Comisión Federal de Comercio de Estados Unidos, FTC, advierte sobre sus costos y el riesgo de ofrecer la vivienda como garantía.
Antes de aceptar una propuesta, pide una comparación escrita que incluya:
- Importe total por devolver: no solo la nueva cuota, también intereses y cargos.
- Plazo: una cuota menor no demuestra por sí sola que el préstamo sea más barato.
- Garantías: identifica qué bienes quedarían comprometidos.
- Presupuesto posterior: calcula si podrás sostener el nuevo pago sin volver a usar las cuentas anteriores.
No confundas consolidación con una empresa que promete negociar descuentos. La FTC advierte que dejar de pagar mientras esperas un acuerdo puede generar cargos, perjudicar tu historial y dar lugar a demandas. Desconfía de la eliminación garantizada de todas tus deudas.
Si enfrentas una demanda, riesgo de perder un bien o una incapacidad persistente de pago, busca asesoramiento acreditado y orientación legal local. Una guía general no permite determinar qué procedimiento corresponde a tu caso.
Comprueba si el plan realmente está reduciendo la deuda
Revisar el plan no consiste únicamente en confirmar que enviaste dinero. Lo que interesa es saber qué ocurrió con el saldo después de los pagos, los intereses, los cargos y las compras nuevas. Puedes hacer esa comparación cuando recibas cada estado de cuenta.
En tu registro, conserva el saldo anterior, el pago realizado y el saldo nuevo. Si pagaste más, pero la deuda apenas cambió, tendrás una pregunta concreta que investigar en el estado de cuenta, en vez de concluir que el esfuerzo no sirve.
- ¿Hubo compras nuevas? Separa el pago de deuda anterior del consumo que sigues financiando.
- ¿Cambió alguna condición? Revisa tasas, cargos, vencimientos y promociones antes de asignar el siguiente extra.
- ¿El presupuesto sigue siendo viable? Una reducción de ingresos puede obligarte a bajar el aporte adicional; una mejora sostenida puede permitir aumentarlo.
- ¿Liquidaste una cuenta? Decide cuánto de ese pago puedes trasladar a la siguiente sin dejar desprotegidas otras necesidades.
Salir de deudas puede tomar meses o años. Los ajustes que haces para acelerar pagos no tienen por qué durar para siempre, pero tampoco conviene fijar una fecha sin calcular los costos reales. Si una estrategia no te ayuda a sostener el plan, puedes revisarla: cambiar con información es distinto de abandonar por frustración.
Preguntas frecuentes
¿Qué deuda conviene pagar primero?
Después de cubrir los mínimos, puedes priorizar la tasa más alta para reducir intereses o el saldo más pequeño para liquidar una cuenta antes. Si hay atrasos, un bien en riesgo o consecuencias legales, evalúa primero esa urgencia y busca orientación antes de ordenar todo solo por tasa o saldo.
¿Tengo que pagar el doble del mínimo para salir de deudas?
No. Pagar el doble no es una regla universal. El aporte adicional debe salir de lo que queda después de cubrir necesidades esenciales, gastos próximos y pagos exigibles. Una cantidad menor puede ayudar a avanzar, pero no debería obligarte a financiar otra vez tus gastos básicos.
¿Qué hago si no puedo pagar ni el mínimo de la tarjeta?
Contacta cuanto antes a la emisora, explica tu situación y presenta la cantidad que realmente puedes pagar. Pregunta por alternativas y solicita sus costos y condiciones por escrito. Si el déficit continúa, busca asesoramiento crediticio confiable; no aceptes una cuota que no puedes sostener ni una promesa de eliminar la deuda sin consecuencias.
Empieza por una decisión que puedas cumplir en tu próximo ingreso: conocer tus saldos, separar lo necesario para vivir y asignar el dinero disponible. Un plan realista no exige que todos los meses sean perfectos; necesita que puedas ver lo que pasa y actuar antes de que el problema crezca.
Ahora piensa en ese margen que vas a destinar cada mes a tu deuda prioritaria: para encontrarlo, primero necesitas saber en qué se te va el dinero. Si esa es justo la parte que más te cuesta, te puede servir la guía ¿Dónde se me va el dinero?. Trae el Método 3C, herramientas sencillas y bonos prácticos para ordenar tus gastos sin pelearte con un Excel complicado, y así ver con claridad cuánto puedes abonar sin descuidar lo básico.
Aprende a organizar tus gastos
Herramientas simples para entender en qué se va tu dinero, sin Excel complicado.
Aviso: este es un enlace de afiliado.
Un último consejo para empezar hoy: antes de tu próximo pago, escribe en una sola hoja todas tus deudas con su saldo y su fecha de vencimiento. Solo con verlas juntas vas a decidir mejor a cuál le das el dinero extra. Si conoces a alguien que está pagando varias tarjetas y siente que no avanza, compártele esta guía, y si quieres seguir ordenando tus finanzas, más abajo encontrarás otras guías relacionadas.
Publicaciones relacionadas:
 ¿Como ganar dinero con temu en Colombia?
 Como ganar dinero con Chatgpt (Inteligencia Artificial)
 Cómo HACER un PRESUPUESTO de Manera Sencilla y Controlar Mejor tu Dinero
 Cómo AHORRAR DINERO si Ganas Poco
 Cómo DEJAR de GASTAR Más de lo que Ganas
 Cómo HACER un PRESUPUESTO para un Proyecto de EMPRENDIMIENTO
 ¿Por qué NO ME ALCANZA el DINERO si Gano Bien? Descubre Dónde se Está Yendo
 Cómo AHORRAR DINERO si Tengo MUCHAS DEUDAS
 Controla tus gastos automáticamente con Telegram y Google Sheets
 Clever Fox Budget Planner Pro: OPINIONES y ¿VALE LA PENA?
 ¿Por qué GASTO MÁS de lo que GANO? Cómo Recuperar el Control de tu Dinero
 Cómo ahorrar dinero al cocinar en casa: trucos y planificación fáciles